Mục lục
- Tải mẫu quyết toán tour (Excel)
- Quyết toán tour khác dự toán ở đâu
- Ai làm quyết toán tour và làm khi nào
- Các bước quyết toán một tour
- Giải trình chênh lệch: khoản nào cần, viết thế nào
- Quyết toán tạm ứng hướng dẫn viên
- Ví dụ: quyết toán đoàn 31 khách đi Sa Pa 3 ngày 2 đêm
- Đọc lãi lỗ từng tour sau quyết toán
- Những lỗi hay gặp khi quyết toán tour
- Khi nào nên chuyển quyết toán khỏi Excel
- Câu hỏi thường gặp về quyết toán tour
Quyết toán tour là việc đặt từng khoản chi thực tế của đoàn cạnh dự toán đã duyệt, giải trình các khoản chênh, quyết toán tạm ứng của hướng dẫn viên, rồi lấy doanh thu thực thu trừ chi phí thực tế để ra lãi lỗ của tour. Nên làm xong trong khoảng 7 ngày sau khi đoàn về, và chỉ khóa sổ khi khách đã trả đủ, hướng dẫn viên đã hoàn ứng xong.
Bài viết dành cho điều hành và kế toán công ty lữ hành, có một ví dụ đoàn 31 khách đi Sa Pa với số giả định và file mẫu Excel tải về dùng ngay.
Đây là thông tin tổng hợp để tham khảo. Hãy hỏi thêm ý kiến bộ phận chuyên môn (kế toán, thuế) của doanh nghiệp. Nội dung này không phải khuyến nghị làm theo ngay.
Tải mẫu quyết toán tour (Excel)
Tải mẫu quyết toán tour (Excel). Tải trực tiếp, không cần điền form.
File có hai trang:
- Quyết toán: thông tin tour và đoàn; chi phí theo dự toán, thực chi và chênh lệch; tạm ứng hướng dẫn viên và hoàn ứng; doanh thu và thực thu; lãi lỗ; ký duyệt. Vùng in đặt sẵn khổ A4 ngang.
- Hướng dẫn: 9 bước điền và khóa sổ.
Cách dùng nhanh:
- Chỉ sửa các ô chữ xanh trên nền vàng. Ô chữ đen là công thức tự tính.
- Cột "Kiểm tra" tự báo khoản nào cần giải trình, theo ngưỡng công ty tự đặt (mặc định 500.000 đ hoặc 5%).
- Cột "Người chi" chọn Công ty hoặc HDV. Mẫu tự tính số tiền hướng dẫn viên phải nộp lại.
- Mọi tên, số khách và số tiền trong file là ví dụ giả định.
Quyết toán tour khác dự toán ở đâu
Dự toán là chi phí dự kiến của đoàn, lập trước khi đặt dịch vụ để biết tour có lãi hay không. Quyết toán là chi phí thật sau khi đoàn về, đặt cạnh dự toán từng dòng một. Mỗi dòng có ba con số:
- Dự toán: số lượng, đơn giá, thành tiền của từng hạng mục, lấy từ bảng chiết tính giá tour và được duyệt trước ngày khởi hành.
- Thực chi: số tiền đã trả cho nhà cung cấp, theo hóa đơn, vé, biên nhận, phiếu chi.
- Chênh lệch: thực chi trừ dự toán. Số dương là chi vượt, số âm là tiết kiệm được.
Không có dự toán đã duyệt thì bảng quyết toán chỉ còn là bảng kê chi phí: biết đoàn tốn bao nhiêu nhưng không biết vì sao tốn hơn dự kiến.
Quyết toán tour ở đây là việc nội bộ của từng đoàn. Nó khác quyết toán thuế cuối năm, là việc kế toán làm với cơ quan thuế cho cả công ty.
Ai làm quyết toán tour và làm khi nào
- Điều hành: lập bảng, đối chiếu với dự toán và phiếu đặt dịch vụ, viết giải trình.
- Hướng dẫn viên (HDV): nộp bảng kê chi kèm chứng từ, nộp lại tiền tạm ứng còn thừa và tiền thu hộ của khách.
- Kế toán: kiểm chứng từ, đối chiếu tiền khách đã trả và tiền đã trả nhà cung cấp, xác nhận hoàn ứng.
- Trưởng phòng hoặc giám đốc: duyệt quyết toán và các khoản chi vượt.
Mốc nên dùng, tính từ ngày đoàn về: hướng dẫn viên nộp chứng từ trong 3 ngày; quyết toán và khóa sổ trong 7 ngày. Để quá hai tuần, hướng dẫn viên đã đi đoàn khác, không ai còn nhớ khoản phụ thu ngày thứ hai do ai yêu cầu. Quyết toán là bước cuối trong quy trình điều hành tour từ A–Z.
Các bước quyết toán một tour
- Gom hồ sơ của đoàn: dự toán đã duyệt (bản cuối, có lý do nếu đã sửa), phiếu đặt dịch vụ và xác nhận của nhà cung cấp, hóa đơn và vé, phiếu chi, phiếu điều tour có chữ ký hướng dẫn viên, bảng kê chi của hướng dẫn viên, danh sách đoàn cuối cùng, các phiếu thu của đơn hàng.
- Chốt số khách thực đi. Số khách đổi thì doanh thu và các khoản tính theo đầu khách đổi theo.
- Chép dự toán đã duyệt vào bảng. Không sửa dự toán cho khớp thực chi; đó là con số để so.
- Nhập thực chi từng hạng mục theo chứng từ. Khoản phát sinh ngoài dự toán ghi thành dòng riêng, để trống phần dự toán.
- Giải trình các khoản chênh vượt ngưỡng.
- Quyết toán tạm ứng hướng dẫn viên.
- Đối chiếu doanh thu với tiền đã thu, gồm tiền khách chuyển về công ty và tiền hướng dẫn viên thu hộ.
- Tính lãi lỗ, so với dự toán, trình ký và khóa sổ.
Khoản chi nhỏ không lấy được hóa đơn vẫn ghi vào bảng kê, có xác nhận của điều hành. Khoản đó có được tính là chi phí được trừ khi tính thuế hay không là việc của kế toán.
Giải trình chênh lệch: khoản nào cần, viết thế nào
Mỗi công ty nên đặt một ngưỡng giải trình, ví dụ chênh từ 500.000 đ hoặc từ 5% của dòng dự toán trở lên. Khoản phát sinh ngoài dự toán thì luôn phải giải trình, dù nhỏ.
Một dòng giải trình tốt trả lời ba câu: vì sao chênh, ai yêu cầu, đã thu thêm của khách chưa. Hai cách viết cho cùng một khoản:
- Chưa đủ: "Phát sinh xe."
- Đủ: "Trưởng đoàn xin thêm điểm thác Bạc ngày 2, nhà xe phụ thu 1.200.000 đ, hướng dẫn viên trả tiền mặt. Chưa báo giá và chưa thu của khách nên công ty chịu."
Gom giải trình của nhiều đoàn, nguyên nhân thường rơi vào năm nhóm:
- Số khách đổi sát ngày (thêm, bớt khách, thêm phòng đơn).
- Khách yêu cầu thêm dịch vụ trong tour.
- Nhà cung cấp đổi giá hoặc phụ thu.
- Dự toán ước sai từ đầu.
- Sự cố: thời tiết, đổi lịch, khách ốm.
Nhóm nào lặp lại nhiều thì sửa ở gốc: dự toán hay ước sai thì sửa bảng giá vốn; khách hay xin thêm điểm thì ghi giá dịch vụ phát sinh vào hợp đồng.
Quyết toán tạm ứng hướng dẫn viên
Phần lớn chênh lệch tiền mặt nằm ở khâu này. Công thức:
Số hướng dẫn viên phải nộp lại = Tổng tạm ứng + Tiền thu hộ của khách − Các khoản đã chi bằng tiền tạm ứng (có chứng từ)
Kết quả dương thì hướng dẫn viên nộp lại phần thừa về quỹ. Kết quả âm thì hướng dẫn viên đã ứng thêm tiền túi, công ty chi bổ sung.
Để khâu này không kéo dài:
- Mỗi lần tạm ứng, kể cả lần chuyển thêm giữa tour, đều có phiếu ký nhận.
- Tiền thu hộ của khách ghi thành dòng riêng, không trừ thẳng vào các khoản chi.
- Chỉ tính khoản do hướng dẫn viên trả. Khoản công ty đã chuyển khoản cho nhà cung cấp thì không tính vào đây.
- Hướng dẫn viên chạy nhiều đoàn liền nhau thì quyết toán riêng từng đoàn, không cấn trừ bằng lời.
Hướng dẫn viên nộp lại thì kế toán lập phiếu thu, công ty trả bổ sung thì lập phiếu chi, để số dư tạm ứng về 0 trước khi khóa sổ.
Ví dụ: quyết toán đoàn 31 khách đi Sa Pa 3 ngày 2 đêm
Mọi số dưới đây là số giả định, không phải giá thị trường hay số liệu của khách hàng nào. Đây cũng là số đang điền sẵn trong file mẫu.
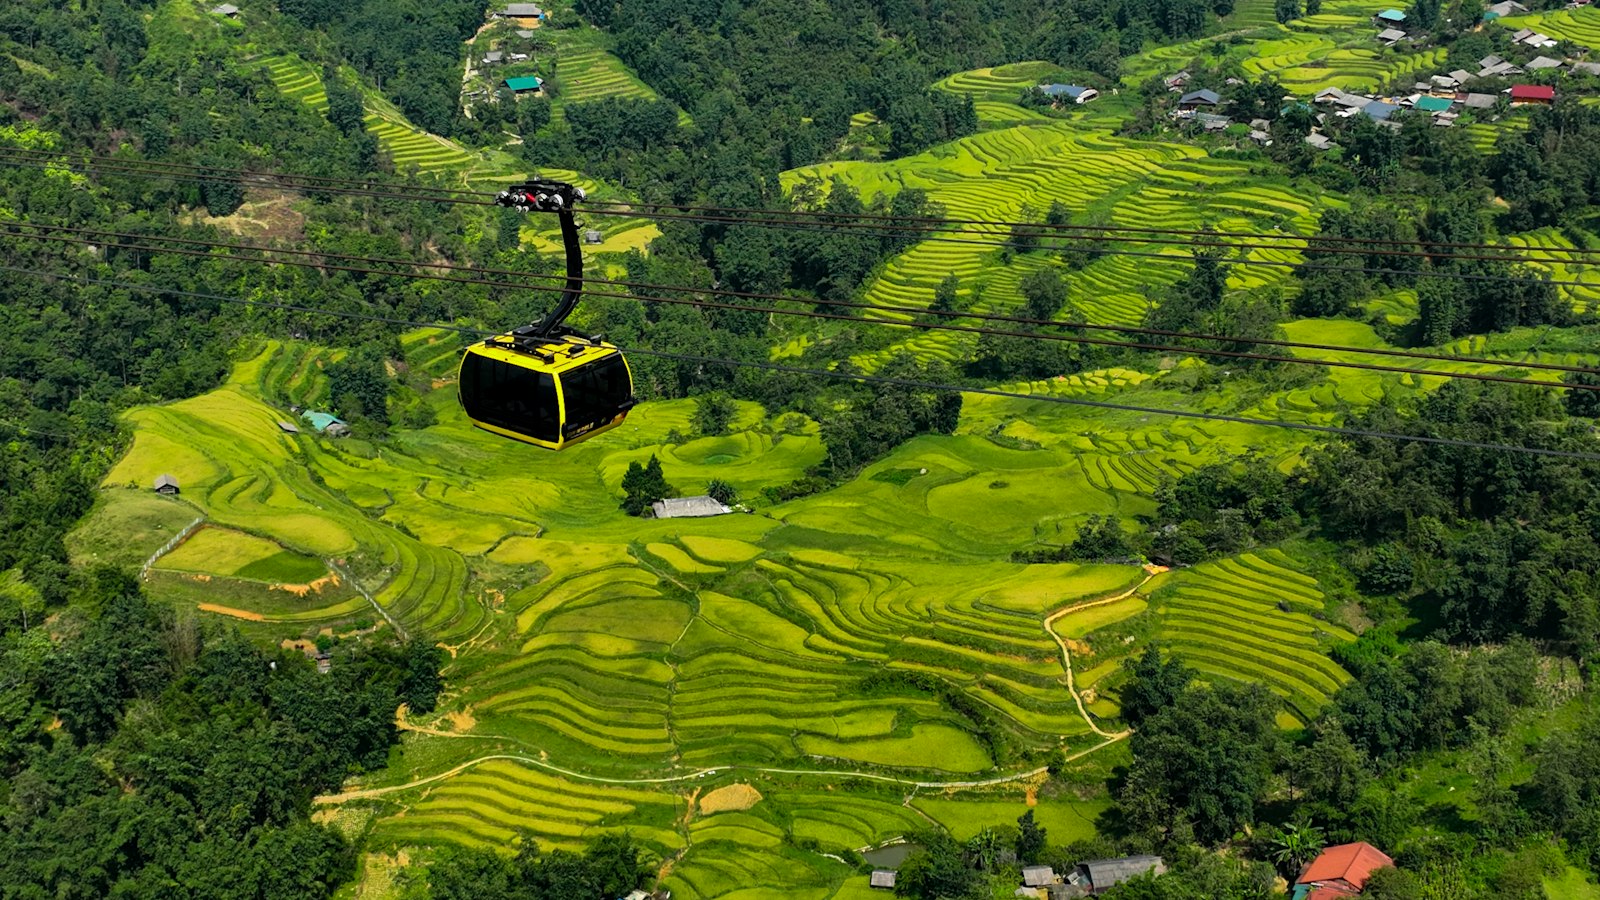
Đoàn: khách công ty, Hà Nội – Sa Pa – Fansipan 3 ngày 2 đêm, xe 45 chỗ. Dự toán lập cho 30 khách, giá bán 3.900.000 đ/khách. Sát ngày khởi hành có thêm 1 khách ở phòng đơn, trả tiền mặt cho hướng dẫn viên.
Chi phí, dự toán → thực chi (chênh lệch):
- Xe 45 chỗ: 18.000.000 → 18.000.000 đ (0)
- Phụ thu xe chạy thêm thác Bạc, phát sinh: 0 → 1.200.000 đ (+1.200.000)
- Khách sạn, 30 → 32 phòng-đêm × 900.000 đ: 27.000.000 → 28.800.000 đ (+1.800.000)
- Ăn chính, 150 → 155 suất × 180.000 đ: 27.000.000 → 27.900.000 đ (+900.000)
- Cáp treo Fansipan, 30 → 31 vé × 750.000 đ: 22.500.000 → 23.250.000 đ (+750.000)
- Vé bản Cát Cát, 30 → 31 vé × 150.000 đ: 4.500.000 → 4.650.000 đ (+150.000)
- Công tác phí hướng dẫn viên: 2.400.000 → 2.400.000 đ (0)
- Nước uống, khăn lạnh: 900.000 → 850.000 đ (−50.000)
- Bảo hiểm du lịch, 30 → 31 khách × 15.000 đ: 450.000 → 465.000 đ (+15.000)
- Chi phí khác: 1.000.000 → 600.000 đ (−400.000)
- Tổng chi phí: 103.750.000 → 108.115.000 đ (+4.365.000, tức +4,2%)
Tạm ứng hướng dẫn viên:
- Tạm ứng 30.000.000 đ trước khởi hành và 2.000.000 đ giữa tour, tổng 32.000.000 đ.
- Thu hộ khách thứ 31: 3.900.000 đ.
- Đã chi (phụ thu xe, tiền ăn, vé Cát Cát, nước uống, chi phí khác): 35.200.000 đ.
- Phải nộp lại: 32.000.000 + 3.900.000 − 35.200.000 = 700.000 đ.
Doanh thu và lãi lỗ:
- Doanh thu: dự toán 117.000.000 đ (30 khách); thực tế 120.900.000 đ (31 khách), đã thu đủ.
- Lãi của tour: dự toán 13.250.000 đ (11,3% doanh thu); thực tế 12.785.000 đ (10,6%).
- Lãi mỗi khách: dự toán khoảng 441.700 đ; thực tế khoảng 412.400 đ.
Đọc kết quả: đoàn đông thêm một khách mà lãi lại giảm 465.000 đ. Khách thêm mang về 3.900.000 đ, nhưng chi phí riêng của khách này là 3.615.000 đ (một phòng đơn 2 đêm, 5 suất ăn, vé cáp treo, vé tham quan, bảo hiểm), chỉ còn lãi 285.000 đ. Khoản phụ thu xe 1.200.000 đ không thu được của khách ăn hết phần đó; 450.000 đ tiết kiệm từ nước uống và chi phí khác bù lại một phần.
Từ đoàn này, điều hành rút ra hai việc: báo phụ thu phòng đơn ngay khi nhận thêm khách sát ngày, và thống nhất với hướng dẫn viên cách báo giá dịch vụ phát sinh trong tour.
Đọc lãi lỗ từng tour sau quyết toán
Con số lãi trên bảng quyết toán là lãi gộp của riêng đoàn: doanh thu trừ chi phí trực tiếp, chưa trừ lương văn phòng, tiền thuê nhà, quảng cáo. Nên xem thêm:
- Tỷ suất lãi và lãi mỗi khách, để so các đoàn cùng tuyến, cùng mùa, dù đoàn lớn hay nhỏ.
- Lãi thực tế so với dự toán: thấp hơn vì khoản nào, thuộc nhóm nguyên nhân nào.
- Thuế GTGT: số trong bảng thường là số tiền thanh toán, đã gồm thuế nếu có. Tách thuế và thời điểm xuất hóa đơn do kế toán xử lý; xem thêm bài khi nào công ty lữ hành phải xuất hóa đơn tiền tour thu trước.
Cách nhìn lãi lỗ từ từng tour lên cả công ty có trong bài 3 góc nhìn về doanh thu và lợi nhuận với doanh nghiệp lữ hành.
Những lỗi hay gặp khi quyết toán tour
- Sửa dự toán cho khớp thực chi. Chênh lệch bằng 0, nhưng không còn gì để rút kinh nghiệm.
- Tạm ứng không có phiếu ký nhận. Hướng dẫn viên nhớ một số, kế toán nhớ một số.
- Phát sinh chỉ nằm trong tin nhắn. Khách đồng ý trả thêm qua Zalo nhưng không ai ghi lại để thu.
- Khóa sổ khi khách còn nợ hoặc chưa trả xong nhà cung cấp. Vài tháng sau công nợ lệch mà không biết từ đoàn nào.
Khi nào nên chuyển quyết toán khỏi Excel
File Excel đủ dùng khi mỗi tháng có vài đoàn. Nên tính chuyển sang phần mềm khi:
- Dự toán ở file của điều hành, phiếu chi ở sổ của kế toán, lần nào quyết toán cũng phải dò hai bên.
- Kế toán không biết hướng dẫn viên nào đang giữ bao nhiêu tiền của công ty.
- Giám đốc muốn xem lãi lỗ từng tour nhưng phải đợi tổng hợp cuối tháng.
Trên phần mềm kế toán công ty du lịch TourWell, đề nghị tạm ứng hướng dẫn viên đi qua các cấp duyệt ngay trên phần mềm. Phiếu chi trả nhà cung cấp gắn với tour và phiếu đặt dịch vụ, chi xong là công nợ nhà cung cấp tự giảm. Hướng dẫn viên khai số tiền thực thu của khách qua đường link, không cần tài khoản; kế toán xác nhận đã thu từ khách và đã nộp về quỹ. Số tiền mỗi hướng dẫn viên đang giữ được cộng dồn qua các tour.
Ở phía điều hành tour, dự toán đã duyệt bị khóa, muốn sửa phải lùi bước duyệt và ghi lý do. Khi quyết toán, điều hành đối chiếu dự toán với chi phí thực tế và ghi giải trình từng khoản chênh. Phần mềm tổng hợp thu chi, lợi nhuận, VAT của tour; quyết toán ký duyệt xong thì khóa sổ. Mỗi tour có báo cáo một trang gồm doanh thu, chi phí, lãi, xuất được Excel.
Câu hỏi thường gặp về quyết toán tour
Quyết toán tour nên làm trong bao lâu sau khi đoàn về?
Nên xong trong khoảng 7 ngày. Hóa đơn về chậm thì quyết toán theo chứng từ đã có, ghi chú khoản đang chờ.
Chi vượt dự toán thì ai chịu?
Tùy nguyên nhân và quy định của công ty. Khách yêu cầu thì thu thêm của khách; nhà cung cấp phụ thu sai thỏa thuận thì đòi lại; dự toán ước sai thì công ty chịu và sửa bảng giá vốn.
Bảng quyết toán tour có thay cho sổ sách kế toán không?
Không. Bảng quyết toán tour là số liệu quản trị của từng đoàn. Việc ghi sổ, tách thuế và quyết toán thuế cuối năm vẫn do kế toán làm theo quy định hiện hành.